
Rooftop solar का फैसला लेते समय केवल “हर महीने इतना बिजली बिल बचेगा” सुनना पर्याप्त नहीं है। Loan की EMI तय तारीख पर देनी होगी, जबकि generation, घर की खपत और बिजली bill का असर महीने के अनुसार बदल सकता है। सही तुलना में EMI, वास्तविक bill reduction और अपने हिस्से के दूसरे खर्च साथ रखे जाते हैं।
यह गाइड एक समझाने वाला household cash-flow उदाहरण है। इसमें कोई वर्तमान bank offer, guaranteed solar output या व्यक्तिगत loan recommendation नहीं है। योजना की मूल जानकारी के लिए PM Surya Ghar की गाइड देखें। यहाँ अपना हिसाब बनाने और vendor/bank से सही सवाल पूछने का तरीका दिया गया है।
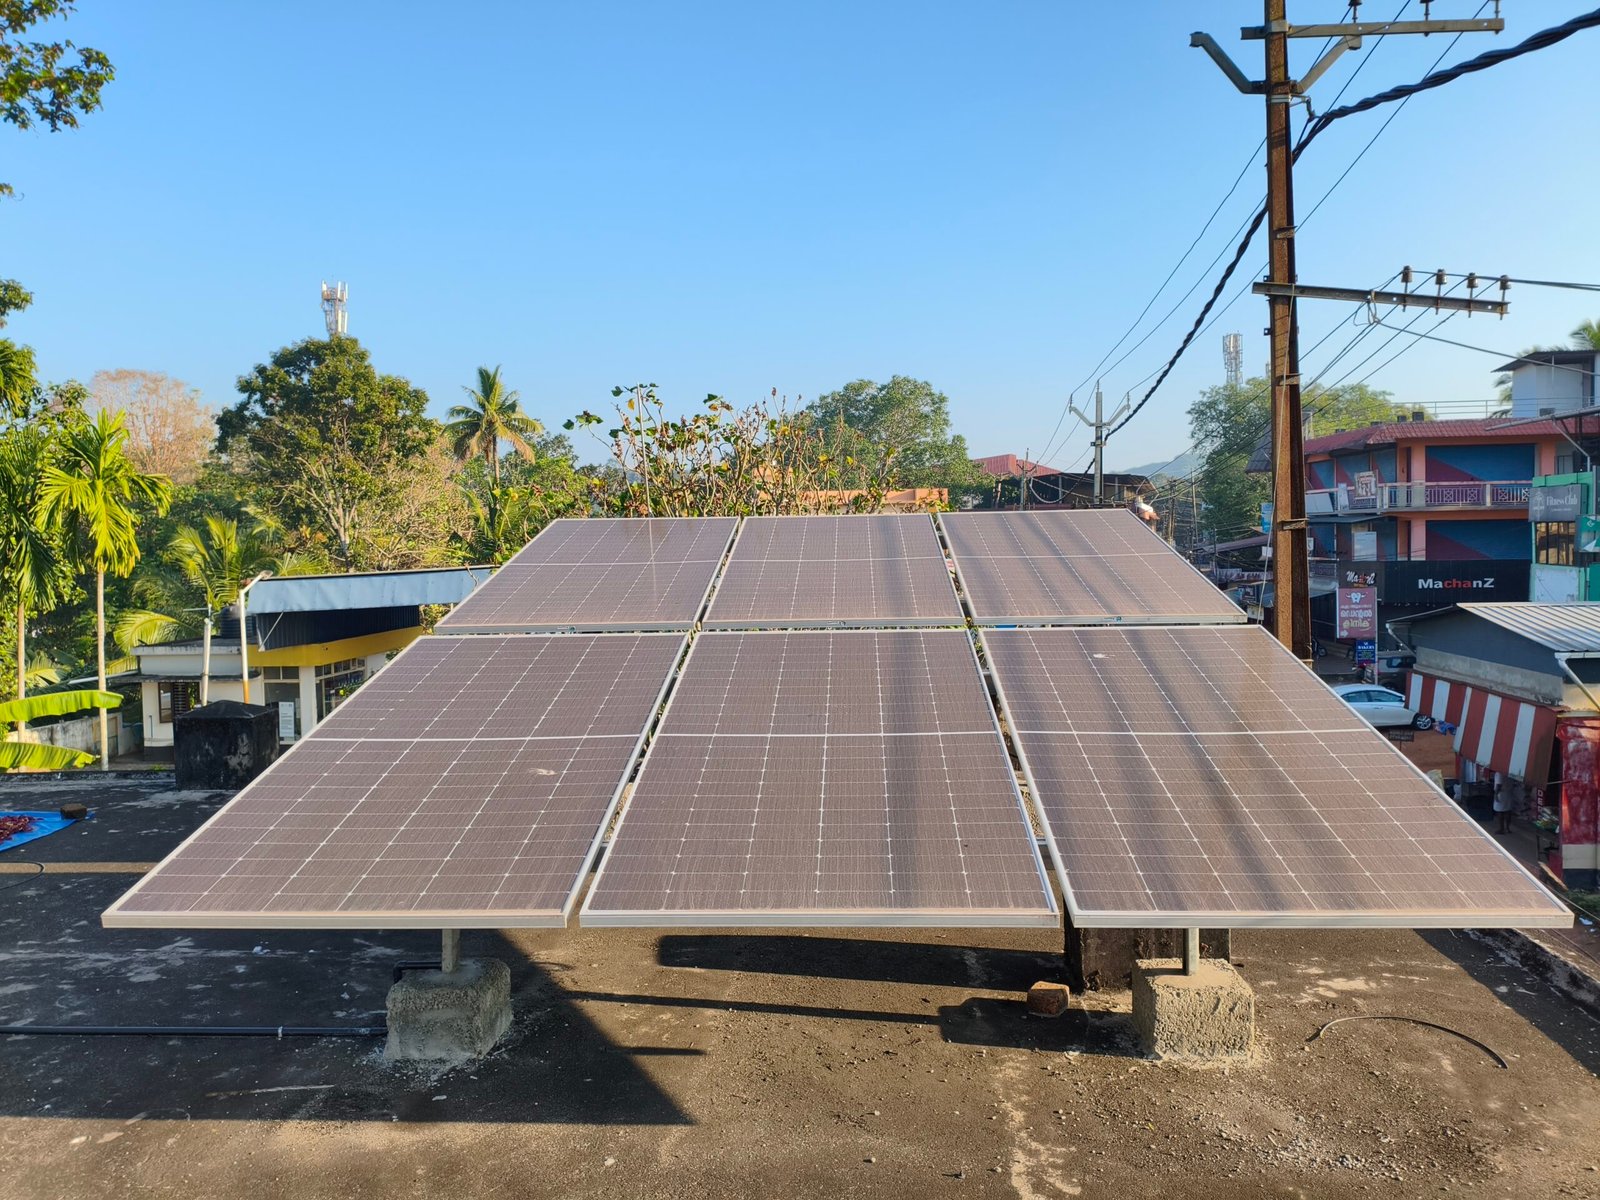

पहले तीन अलग कागज सामने रखें
एक तरफ vendor का पूरा quotation, दूसरी तरफ lender का लिखित loan proposal और तीसरी तरफ अपने हाल के electricity bills रखें। Quotation में system तथा installation का scope होता है। Loan proposal में पैसा मिलने और चुकाने की शर्तें होती हैं। पुराने bills बताते हैं कि आपके घर की खपत और payable amount कितना बदलता रहा है।
कम-से-कम अलग मौसम वाले bills देखना उपयोगी है। घर खाली रहने, नया AC लगने या परिवार बढ़ने से भविष्य की खपत पिछले साल जैसी नहीं रहेगी। अपने अनुमान के नीचे यह बात लिखें। किसी दूसरे घर का solar bill देखकर वही बचत अपने घर के लिए तय न करें।
Vendor से generation estimate की assumptions पूछें: location, roof की छाया, orientation और उपयोग की परिस्थिति क्या मानी गई है? फिर DISCOM के लागू metering/billing नियम के अनुसार पूछें कि generated units से आपके payable bill पर कौन-सा असर अपेक्षित है। हर generated unit को सीधे आपकी सबसे ऊँची retail rate से गुणा करना भरोसेमंद shortcut नहीं है।
हमारे काल्पनिक उदाहरण में क्या मान रहे हैं?
मान लें loan principal ₹1,20,000 है। गणना के लिए सालाना ब्याज 8% पूरी अवधि स्थिर मानते हैं और हर महीने reducing-balance EMI देते हैं। एक विकल्प 60 महीने और दूसरा 120 महीने का है। यह दर तथा अवधि किसी बैंक की स्वीकृति नहीं हैं। वास्तविक floating-rate loan में rate, EMI या अवधि बदल सकती है।
इस सरल उदाहरण में upfront contribution, loan fees, insurance, taxes के अलग cash-flow असर, moratorium, delayed disbursement और subsidy adjustment शामिल नहीं हैं। ₹1,20,000 को पूरे solar project की कीमत भी न समझें; यह केवल calculation वाला borrowed principal है। अपने quotation में project cost और अपने भुगतान को अलग जोड़ना होगा।
Computer calculation में standard reducing-balance formula इस्तेमाल हुआ है: EMI = P × r × (1+r)n ÷ ((1+r)n − 1), जहाँ P principal, r मासिक ब्याज और n महीनों की संख्या है। परिणाम समझने के लिए नीचे EMI को दो दशमलव तक दिखाया गया है; lender का actual rounding/schedule अलग हो सकता है।
| मान लिया विकल्प | मासिक EMI | पूरी अवधि का ब्याज | ध्यान देने की बात |
|---|---|---|---|
| 60 महीने / 5 साल | ₹2,433.17 | लगभग ₹25,990.04 | मासिक किस्त अधिक, कुल ब्याज कम |
| 120 महीने / 10 साल | ₹1,455.93 | लगभग ₹54,711.74 | मासिक किस्त कम, ज्यादा समय तक कर्ज और अधिक ब्याज |
कुल ब्याज unrounded EMI से निकाला गया है, इसलिए दिखाए गए rounded monthly figure को गुणा करने पर कुछ पैसे का अंतर हो सकता है। दोनों विकल्पों में बाकी assumptions समान हैं। छोटी EMI को अपने आप सस्ता loan नहीं कहा जा सकता।
Bill reduction को EMI से मिलाएँ
अब केवल अभ्यास के लिए एक महीने में payable bill की कमी ₹1,800 और कम बचत वाले महीने में ₹1,200 मानते हैं। साथ में ₹100 का अपना मासिक reserve रखते हैं। यह reserve कोई अनिवार्य fee नहीं है; मान लें इसे contract में शामिल न होने वाले या आगे आने वाले खर्च के लिए अलग रखा जा रहा है। पहले से covered maintenance को दोबारा charge मानकर न जोड़ें।
| Loan अवधि | मान ली bill reduction | EMI और reserve के बाद |
|---|---|---|
| 5 साल | ₹1,800 | ₹733.17 अपनी दूसरी आय से जोड़ने होंगे |
| 5 साल, कम बचत वाला महीना | ₹1,200 | ₹1,333.17 दूसरी आय से जोड़ने होंगे |
| 10 साल | ₹1,800 | ₹244.07 बचते हैं |
| 10 साल, कम बचत वाला महीना | ₹1,200 | ₹355.93 दूसरी आय से जोड़ने होंगे |
इन नतीजों का अर्थ solar अच्छा या खराब निवेश घोषित करना नहीं है। उदाहरण बताता है कि एक महीने में bill saving होने पर भी EMI पूरी न निकल सके। Positive monthly balance भी पूरे project का profit नहीं है, क्योंकि initial contribution और दूसरे excluded खर्च अभी गणना में नहीं आए।
अपने bill की कौन-सी रकम वास्तव में बदल सकती है?
पुराना total bill और अनुमानित नया total bill साथ पढ़ें। Energy charges, fixed/demand charges, taxes या adjustments की लागू स्थिति अलग हो सकती है। Applicable DISCOM tariff और metering arrangement के बिना “अब bill शून्य” मान लेना सही नहीं है।
Generated electricity, घर में इस्तेमाल हुई solar energy, grid से ली units और exported units का अर्थ समझें। Metering arrangement के अनुसार credits और settlement का तरीका बदल सकता है। Export value को cash received तभी लिखें जब लागू नियम और वास्तविक settlement वही बताते हों। केवल inverter app पर दिखती generation बैंक खाते में नकद बचत नहीं है।
Apartment society के common meter का मामला individual household से अलग हो सकता है। Ownership, usage और consent की तैयारी के लिए RWA/common-area solar की गाइड अलग पढ़ें। किसी society की combined saving को एक flat के पूरे लाभ के रूप में न लिखें।
Subsidy का पैसा आने से पहले cash-flow कैसे रखें?
Eligibility, installation, DISCOM verification और subsidy processing के milestones अलग समझें। Expected subsidy को पहले दिन से अपने bank balance में मौजूद रकम न मानें। Bank से पूछें कि loan कितना disburse होगा, vendor payment किस चरण पर होगी और subsidy मिलने पर किस account या loan balance में adjustment होगा।
यदि बाद में principal कम किया जाता है, तो EMI घटेगी, अवधि घटेगी या अलग प्रक्रिया होगी—यह lender के लिखित schedule से स्पष्ट करें। हमारी दोनों tables में subsidy पहले ही घटा नहीं दी गई है। अपने हिसाब में एक ही subsidy को project cost से और loan principal से दो बार कम करना बचत को बढ़ा-चढ़ाकर दिखाएगा।
Loan स्वीकार करने से पहले पाँच जवाब लिखित में लें
पहला: sanctioned principal और अपनी initial contribution कितनी है? दूसरा: interest fixed है या floating, और बदलाव कैसे लागू होगा? तीसरा: Key Facts Statement, applicable annual cost तथा fees में क्या शामिल है? चौथा: installment किस तारीख से शुरू होगी और project delay का असर क्या होगा? पाँचवाँ: subsidy/prepayment होने पर revised schedule कैसे मिलेगा?
SBI का official solar-loan page एक lender का उदाहरण है। अलग बैंक या उसी बैंक के नए offer की शर्तें बदल सकती हैं। वेबसाइट पर किसी पुरानी dated FAQ की rate को आज की sanction rate मानने के बजाय अपने actual proposal की तारीख और terms लें। Loan केवल इस आधार पर न चुनें कि किसी calculator में पहली EMI सबसे कम दिख रही है।
Solar finance के चार आम सवाल
क्या बिजली बिल की बचत हमेशा EMI से ज्यादा होगी?
यह तय नहीं है। Loan amount, अवधि, tariff, generation और consumption सभी असर डालते हैं। कम बचत वाले महीने का अलग scenario बनाकर देखें।
10 साल की EMI छोटी है तो वही विकल्प सस्ता है?
इस उदाहरण में monthly installment कम है, मगर कुल ब्याज अधिक है। अपने budget, total cost और वास्तविक loan terms साथ पढ़ें।
Subsidy approved दिखे तो उसे तुरन्त cash मान लूँ?
Actual credit और adjustment की स्थिति जाँचें। Approved, processed और credited अलग चरण हो सकते हैं; EMI की देयता lender के schedule से चलती है।
क्या यह table मेरे घर की generation predict करती है?
नहीं। Bill reduction के दोनों आंकड़े सिर्फ समझाने के assumptions हैं। आपके घर के estimate के लिए site assessment और लागू DISCOM billing की जानकारी चाहिए।
आधिकारिक स्रोत
स्रोत जाँच: 9 नवंबर 2026। आवेदन के दिन अपने मामले की नई विभागीय सूचना देखें।